



Destaques
Assistente de Gerente de Empréstimos, Processador de Empréstimos Hipotecários, Coordenador de Empréstimos, Especialista em Documentação de Empréstimos, Assistente de Análise de Crédito, Processador de Empréstimos Hipotecários, Responsável pelo Fechamento de Empréstimos, Entrevistador de Empréstimos, Processador de Crédito, Especialista em Operações de Empréstimos, Processador de Empréstimos ao Consumidor
Por trás de cada hipoteca, financiamento de carro ou empréstimo pessoal aprovado, há uma montanha de papelada e alguém cuja função é garantir que todos os documentos, números e assinaturas estejam corretos antes que o dinheiro seja liberado. Essa pessoa é um processador de empréstimos ou um avaliador de crédito, o profissional meticuloso que transforma uma pilha de pedidos, holerites e extratos bancários em um empréstimo que realmente seja aprovado.
Os processadores e avaliadores de crédito trabalham nos bastidores de bancos, cooperativas de crédito e empresas de financiamento imobiliário, reunindo e verificando os documentos dos mutuários, analisando a renda e o histórico de crédito e garantindo que um pedido atenda a todos os requisitos antes de seguir adiante. Eles atuam como o elo de ligação entre o gerente de crédito que trouxe o cliente, o mutuário que aguarda ansiosamente por uma resposta e o avaliador ou credor que, em última instância, aprova o pedido. Quando falta algum documento — seja uma declaração de imposto de renda, um comprovante de emprego ou uma explicação para um saque bancário suspeito —, a responsabilidade de localizá-lo e entrar em contato com o mutuário recai inteiramente sobre eles.
Por meio do uso de softwares de originação de empréstimos, sistemas de relatórios de crédito e ferramentas de verificação de documentos, os processadores e avaliadores de empréstimos garantem que os processos avancem com precisão e dentro do prazo, o que é extremamente importante para um mutuário que está tentando fechar a compra de uma casa ou substituir um carro que quebrou. Seu trabalho meticuloso e orientado por prazos protege os credores contra riscos desnecessários, ao mesmo tempo em que ajuda pessoas reais a obter o financiamento de que precisam para algumas das maiores compras de suas vidas.
- Ajudar as pessoas a alcançarem seus objetivos em compras importantes da vida, como a primeira casa ou o primeiro carro
- Resolver quebra-cabeças complexos, identificando informações ausentes e inconsistências
- Construir uma carreira estável no setor bancário e de serviços financeiros, com planos de carreira bem definidos
- Dominar uma função orientada a processos, na qual a precisão e a organização são realmente valorizadas
Horário de trabalho
Os processadores e avaliadores de empréstimos geralmente trabalham em horário comercial padrão, em um escritório ou em um ambiente híbrido (presencial e remoto), embora o trabalho possa ficar mais intenso próximo ao fechamento do mês ou durante períodos de alto volume de empréstimos, como quando as taxas de juros caem e os refinanciamentos aumentam. O ritmo é constante, mas orientado por prazos, já que os empréstimos costumam ter datas de fechamento contratuais que não podem ser adiadas. A maioria é empregada por bancos, cooperativas de crédito ou empresas de crédito imobiliário, embora alguns trabalhem para corretores imobiliários independentes.
Funções típicas
- Coleta e organização de documentos do mutuário, como holerites, declarações de imposto de renda e extratos bancários
- Verificação da exatidão das informações relativas à renda, ao emprego, aos bens e ao histórico de crédito
- Verificar se os pedidos de empréstimo estão completos antes de serem encaminhados para a análise de crédito
- Comunicar-se com os mutuários para solicitar documentação ausente ou esclarecimentos
- Coordenar-se com os gerentes de crédito, avaliadores de risco e credores ao longo de todo o processo de concessão de empréstimo
- Inserção e atualização de informações sobre empréstimos em um software de originação de empréstimos
- Solicitação de laudos de avaliação, pesquisas de registro de propriedade e outros relatórios de terceiros exigidos
- Análise de arquivos para verificar a conformidade com as diretrizes e regulamentações do credor
- Acompanhar os processos de empréstimo em relação aos prazos de fechamento e sinalizar atrasos com antecedência
- Preparação de dossiês de empréstimo para análise de crédito e aprovação final
- Explicar claramente aos mutuários os requisitos do empréstimo e os próximos passos
- Resolução de discrepâncias entre as informações do pedido e os documentos comprovativos
Responsabilidades adicionais
- Manter arquivos organizados, tanto digitais quanto físicos, relativos a empréstimos, para fins de auditoria e conformidade
- Manter-se atualizado sobre as regulamentações de crédito e as diretrizes para investidores
- Prestar apoio na preparação da documentação pós-fechamento e nas verificações de qualidade dos arquivos
- Treinamento de novos processadores ou funcionários administrativos sobre procedimentos de arquivamento
- Comunicação de atualizações sobre o andamento dos empréstimos a corretores imobiliários ou parceiros de indicação
- Identificar melhorias nos processos para acelerar os prazos de tramitação dos empréstimos
- Apoiar os subscritores, esclarecendo ou verificando novamente as informações dos mutuários
- Atendimento a chamadas de atendimento ao cliente de mutuários com dúvidas sobre seus empréstimos
O dia de um processador de empréstimos geralmente começa com a análise de uma fila de processos de empréstimo ativos, verificando quais estão mais próximos de suas datas de fechamento e quais precisam de acompanhamento urgente. As primeiras horas da manhã costumam ser dedicadas a ligar ou enviar e-mails aos mutuários sobre documentos que faltam, já que a falta de um único holerite pode atrasar todo o processo.
O meio-dia costuma ser dedicado à análise detalhada de documentos: comparar demonstrações de resultados com declarações fiscais, verificar se os números batem em vários formulários e inserir informações atualizadas no software de originação de empréstimos. Os processadores frequentemente se coordenam com os gerentes de crédito em relação a processos complexos e mantêm contato com os avaliadores de risco sobre os processos que aguardam uma decisão.
Às tardes, as tarefas podem incluir o envio de dossiês concluídos para análise de aprovação de crédito, a solicitação de avaliações imobiliárias ou de verificações de titularidade e a atualização dos mutuários e corretores imobiliários sobre o andamento do empréstimo no processo. Manter cada dossiê avançando em direção à data de fechamento, ao mesmo tempo em que se identifica qualquer sinal de alerta antes que se torne um problema maior, é a essência constante do trabalho.
Competências interpessoais
- Extrema atenção aos detalhes
- Excelentes habilidades organizacionais
- Comunicação clara, tanto por escrito quanto oralmente
- Paciência ao solicitar a apresentação de documentos que faltam ou que não estão claros
- Gerenciamento do tempo sob prazos rígidos
- Resolução de problemas quando surgem discrepâncias
- Abordagem de atendimento ao cliente com mutuários ansiosos ou frustrados
- Confiabilidade e consistência no tratamento de tarefas repetitivas
- Capacidade de lidar com vários processos de empréstimo ao mesmo tempo
- Discrição ao lidar com informações financeiras confidenciais
- Colaboração com gerentes de crédito, avaliadores de risco e credores
- Comportamento sereno sob pressão à medida que os prazos se aproximam
Competências técnicas
- Softwares de originação de empréstimos, como o Encompass ou o Calyx
- Compreensão dos relatórios de crédito e da pontuação de crédito
- Conhecimento dos métodos de verificação de renda e patrimônio
- Conhecimento das normas de crédito e dos requisitos de conformidade
- Conhecimento básico das diretrizes de subscrição
- Sistemas de gestão de documentos e organização de arquivos
- Precisão e rapidez na entrada de dados
- Conhecimentos de matemática e habilidades básicas de cálculo financeiro
- Conhecimento sobre produtos de financiamento imobiliário, financiamento de veículos ou empréstimos pessoais
- Ferramentas de comunicação para a coordenação entre equipes
- Processador de empréstimos hipotecários: Cuida da documentação relacionada a empréstimos para compra de imóveis e refinanciamento
- Analisador de Empréstimos para Compra de Veículos: Analisa pedidos de financiamento para a compra de veículos
- Analisador de Empréstimos Pessoais: Gerencia empréstimos de menor valor para consumidores, destinados a diversas necessidades
- Processador de empréstimos comerciais: lida com a documentação mais complexa relacionada a empréstimos para empresas
- Analista de Risco Júnior: Analisa processos e realiza avaliações preliminares de risco sob supervisão
- Analisador de Crédito Sênior: Toma as decisões finais de aprovação em processos de empréstimo mais complexos
- Coordenador de fechamento: concentra-se nas etapas finais da preparação de um empréstimo para o fechamento
- Especialista em Administração de Empréstimos: Gerencia os empréstimos após a conclusão do processo, incluindo pagamentos e ajustes
- Bancos e cooperativas de crédito
- Empresas hipotecárias e credores
- Corretoras de crédito imobiliário
- Empresas de financiamento de automóveis
- Plataformas de empréstimo online e de fintech
- Órgãos governamentais responsáveis pela habitação e pelo crédito
- Empresas de títulos e de custódia
- Agências de informação de crédito
- Departamentos de financiamento imobiliário
- Empresas de crédito ao consumidor
Os processadores e avaliadores de empréstimos trabalham sob forte pressão de prazos, já que um atraso no processamento de um processo pode adiar a conclusão da compra de um imóvel ou deixar o mutuário sem o carro com o qual ele contava. Essa pressão significa que o trabalho exige precisão constante, mesmo ao lidar com uma grande carga de processos em diferentes estágios.
O trabalho envolve muitos detalhes e pode parecer repetitivo, exigindo as mesmas etapas cuidadosas de verificação em um arquivo após o outro, dia após dia. Os mutuários costumam ficar estressados ou ansiosos durante o processo, especialmente quando se trata de algo tão importante quanto a compra de uma casa; por isso, os processadores precisam ter paciência e se comunicar com clareza, mesmo ao transmitir notícias frustrantes sobre documentos faltantes ou atrasos.
Os requisitos regulatórios no setor de crédito mudam regularmente, o que significa que manter-se atualizado sobre as regras de conformidade é uma responsabilidade constante, e não uma tarefa pontual. Épocas de maior movimento, como quando as taxas de juros caem e os pedidos de refinanciamento aumentam, podem significar uma carga de trabalho visivelmente maior, com os mesmos prazos apertados.
- O uso crescente de sistemas automatizados de análise de crédito para agilizar decisões simples sobre empréstimos
- Maior uso de ferramentas de envio de documentos digitais e de assinatura eletrônica por parte dos mutuários
- Aumento da demanda por profissionais especializados em fintech e plataformas de empréstimos online
- Maior recurso à inteligência artificial para identificar inconsistências em documentos
- Expansão das modalidades de trabalho remoto e híbrido em funções relacionadas ao processamento de empréstimos
- Maior atenção regulatória às práticas justas de concessão de crédito e de análise de crédito isenta de preconceitos
- Crescimento das aprovações instantâneas e baseadas em algoritmos para empréstimos pessoais de menor valor
- Aumento do uso de dados do open banking para verificar renda e patrimônio com mais rapidez
- Cada vez mais instituições financeiras oferecem processos de solicitação de financiamento imobiliário totalmente digitais e sem papel
- Aumento da demanda por conscientização sobre segurança cibernética no tratamento de dados financeiros confidenciais
Muitos processadores e avaliadores de empréstimos já eram naturalmente organizados quando crianças — aqueles que mantinham suas pastas escolares organizadas por cores, controlavam sua própria mesada em um caderno ou gostavam de classificar e categorizar coisas apenas pelo prazer de fazê-lo. A facilidade com números e tarefas detalhadas costumava se manifestar desde cedo, seja nas aulas de matemática, na elaboração de orçamentos para projetos pessoais ou na gestão do dinheiro ganho em um emprego de meio período.
Outros se sentiam atraídos por ajudar as pessoas a resolver problemas práticos, gostando de funções como dar aulas particulares, trabalhar com atendimento ao cliente ou ser a pessoa a quem recorrer para resolver questões logísticas. Uma combinação de paciência, precisão e satisfação genuína em acertar cada detalhe costumava indicar uma carreira baseada em um trabalho meticuloso e orientado por processos.
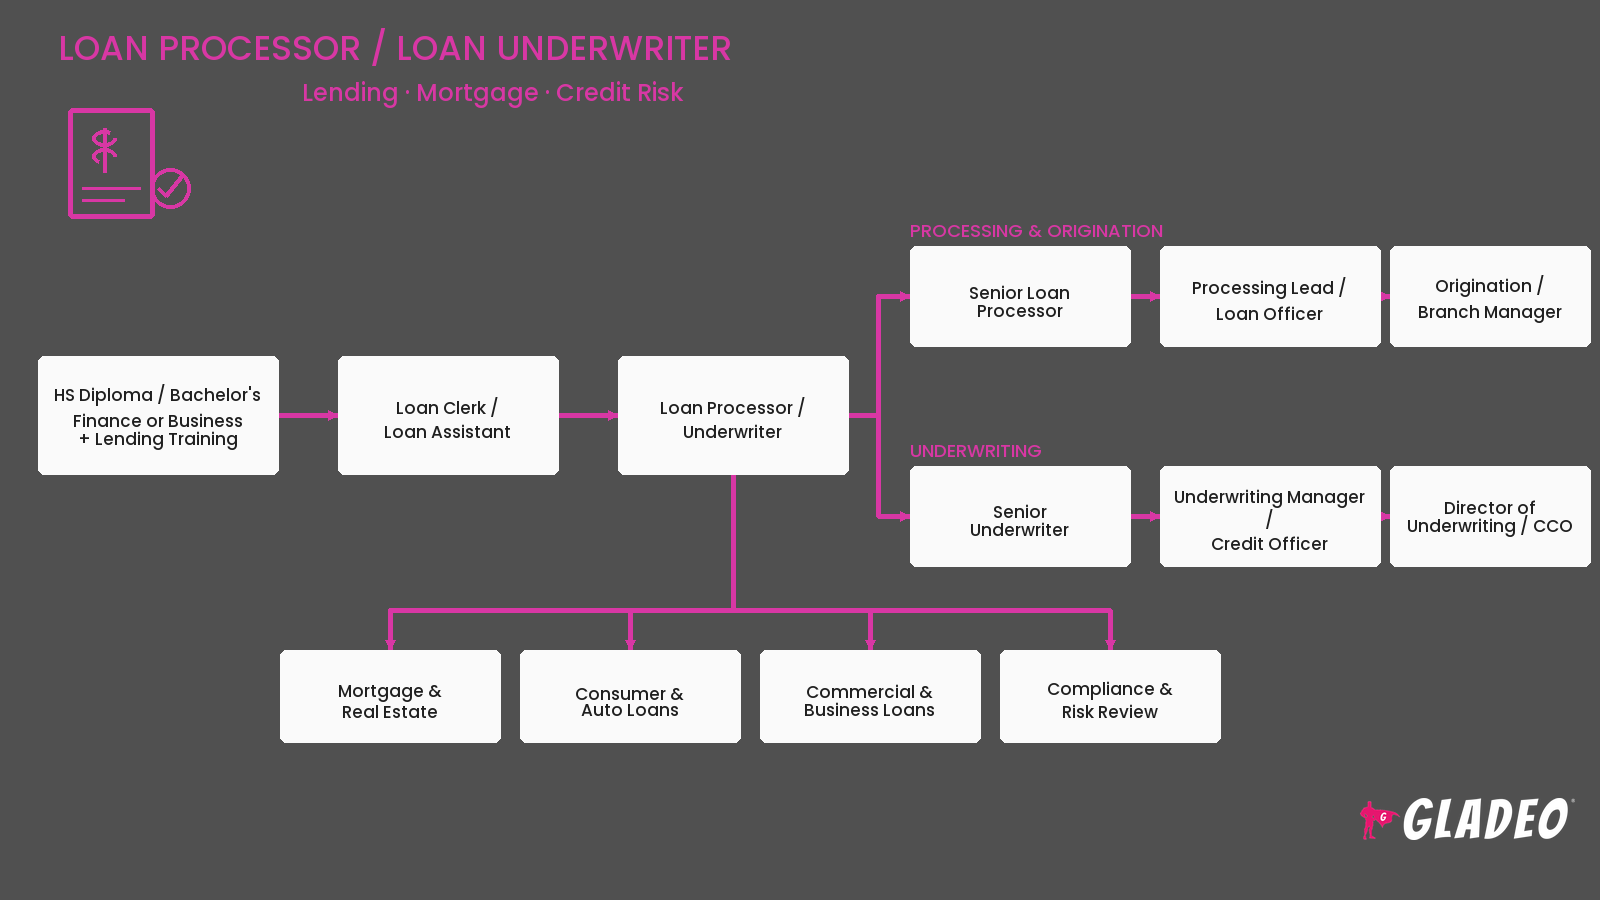
Muitos processadores e avaliadores de crédito começam com o diploma do ensino médio e recebem treinamento no trabalho, embora um número crescente de empregadores prefira candidatos com diploma de técnico ou graduação em finanças, administração de empresas ou áreas afins. Os avaliadores de crédito, que assumem maior responsabilidade na tomada de decisões, geralmente precisam de mais experiência e, às vezes, de certificação ou licenciamento adicional, especialmente no setor de crédito imobiliário. A maioria das pessoas desenvolve sua especialização gradualmente, começando como processador e passando para a avaliação de crédito à medida que ganha experiência.
Os alunos podem fazer cursos em disciplinas relevantes, tais como:
- Administração de Empresas
- Finanças
- Contabilidade
- Economia
- Comunicação Empresarial
- Estatísticas
- Direito Empresarial
- Aplicações de Informática
- Atendimento ao Cliente
- Administração de escritório
O treinamento prático é fundamental nessa área, já que grande parte do trabalho envolve aprender os sistemas, as diretrizes e os padrões de documentação de uma instituição financeira específica. Estágios ou cargos de nível inicial em bancos ou empresas de crédito imobiliário proporcionam aos estudantes uma visão prática de como os processos de empréstimo se desenrolam, desde a solicitação até o fechamento do negócio. A obtenção de certificações, como as oferecidas para processamento ou análise de crédito imobiliário, pode contribuir para o avanço profissional ao longo do tempo.
- Faça cursos de matemática, administração e contabilidade para desenvolver sólidas habilidades numéricas
- Pratique a organização e a gestão do tempo por meio de projetos escolares e trabalhos de meio período
- Aprenda noções básicas de planilhas, como o Excel, para se preparar para trabalhos que envolvem grandes volumes de dados
- Procure estágios ou empregos de meio período em bancos, cooperativas de crédito ou empresas de financiamento imobiliário
- Aprenda como funcionam os empréstimos e o crédito por meio de cursos ou recursos sobre finanças pessoais
- Participe de um clube de negócios ou finanças na escola
- Pratique uma comunicação escrita clara por meio de exercícios de e-mail e redação de cartas
- Desenvolva sólidas habilidades em atendimento ao cliente por meio de empregos de meio período no varejo ou no setor de serviços
- Procure vagas de nível inicial, como caixa de banco ou funcionário de crédito, como ponto de partida
- Participe de feiras de carreira e converse com profissionais que atuam na área de crédito ou no setor bancário
- Pratique manter-se organizado em relação aos prazos usando agendas ou ferramentas digitais
- Conheça os cursos de certificação em administração ou finanças oferecidos pelas faculdades comunitárias locais
- Cursos de administração ou finanças com disciplinas sobre empréstimos ou crédito ao consumidor
- Sólida experiência em estágios em bancos locais, cooperativas de crédito ou empresas de financiamento imobiliário
- Corpo docente com experiência prática no setor bancário ou de crédito
- Curso que aborda regulamentações financeiras e noções básicas de conformidade
- Acesso a treinamento ou preparação para certificação em processamento ou análise de crédito de hipotecas
- Serviços de orientação profissional com contatos em bancos e instituições financeiras regionais
- Cursos que oferecem prática prática com softwares financeiros ou planilhas
- Horários flexíveis para alunos que conciliam o trabalho em meio período
- Custos razoáveis do curso em relação aos salários iniciais do setor
- Ex-alunos que atuam com sucesso no setor bancário, de crédito ou de serviços financeiros
- Programas que enfatizam a atenção aos detalhes e o desenvolvimento de habilidades organizacionais
- Oportunidades para aprender sobre os processos de financiamento imobiliário e de empréstimos ao consumidor
- Candidate-se a vagas de nível inicial, como funcionário da área de crédito, assistente de crédito ou caixa de banco, para começar
- Destaque suas habilidades organizacionais, atenção aos detalhes e confiabilidade no seu currículo
- Pesquise em sites de empregos e nas páginas de carreiras de bancos ou cooperativas de crédito por vagas para processador
- Considere começar em um banco local menor ou em uma cooperativa de crédito para adquirir uma ampla experiência
- Faça contatos com profissionais do setor bancário por meio de feiras de emprego locais ou eventos comunitários
- Pratique explicar, durante as entrevistas, como você se mantém organizado e lida com os prazos
- Busque uma certificação básica em processamento de empréstimos para se destacar aos olhos dos empregadores
- Esteja preparado para falar sobre sua facilidade em lidar com números e com a documentação detalhada
- Demonstre entusiasmo em aprender os sistemas e procedimentos de uma instituição financeira específica
- Faça um acompanhamento profissional e imediato após as entrevistas para demonstrar confiabilidade
- Esteja aberto à possibilidade de começar em uma função relacionada, como atendimento ao cliente, para conseguir entrar na empresa
- Pesquise os produtos de crédito específicos que uma empresa oferece antes da entrevista
- Construa uma reputação de precisão, rapidez e acompanhamento confiável dos processos
- Aprenda os aspectos relacionados à subscrição do negócio para passar de processador a subscritor
- Busque certificações em análise de crédito hipotecário ou processamento de empréstimos
- À medida que for ganhando experiência, passe a lidar com processos de empréstimo mais complexos, como hipotecas comerciais ou hipotecas de alto valor
- Estabelecer relações profissionais sólidas com os gerentes de crédito e os avaliadores de crédito
- Orientar os novos processadores e compartilhar as melhores práticas para manter a organização
- Busque cargos de liderança, como processador sênior, gerente de subscrição ou supervisor de operações
- Mantenha-se atualizado sobre as mudanças regulatórias para continuar sendo um especialista de confiança e de referência na equipe
Sites:
- Associação dos Bancos Hipotecários - mba.org
- Associação Nacional de Processadores de Hipotecas - namp.org
- Associação Americana de Bancos - aba.com
- Agência de Proteção Financeira do Consumidor - consumerfinance.gov
- Administração Nacional das Cooperativas de Crédito - ncua.gov
- Notícias Diárias sobre Hipotecas - mortgagenewsdaily.com
- Associação Nacional das Cooperativas de Crédito Federais - nafcu.org
- HousingWire - housingwire.com
- Guia do Escocês - scotsmanguide.com
- Associação Americana de Serviços Financeiros - afsaonline.org
- Associação Nacional de Corretores Imobiliários - nar.realtor
- Bankrate - bankrate.com
Livros:
- Processamento de hipotecas simplificado, por Vincent A. Tuccillo
- Guia Prático do Gerente de Crédito para Financiamento Imobiliário Residencial, de Gibran Nicholas
- Como o Setor Imobiliário e de Hipotecas Realmente Funciona, de Sean R. Young
- Subscrição: A Fronteira Eficiente do Setor de Seguros, de David Sandberg
- “The Total Money Makeover”, de Dave Ramsey
Se você perceber que a função de processador de empréstimos ou avaliador de crédito não é a opção certa para você, suas habilidades organizacionais e financeiras podem ser aplicadas em diversas carreiras relacionadas.
- Gerente de Crédito
- Subscritor de seguros
- Caixa de banco
- Analista de crédito
- Corretor de hipotecas
- Especialista em Conformidade
- Agente de custódia
- Representante de Serviços Financeiros
- Funcionário(a) de Contas a Pagar/a Receber
- Examinador de Títulos
Feed de notícias
Vagas em destaque
Cursos e ferramentas online